
یکی از مهمترین معافیتهای قانون مالیات بر ارزش افزوده، مربوط به محصولات کشاورزی فرآورینشده است؛ اما در عمل، دقیقاً از همین عبارت کوتاه اختلافات متعددی میان مؤدیان و سازمان امور مالیاتی شکل گرفته است.
فرض کنید یک واحد اقتصادی، محصول کشاورزی را خریداری میکند و قبل از فروش، عملیاتی مانند پاک کردن، بستهبندی، خشک کردن، خرد کردن، پودر کردن یا طعمدار کردن روی آن انجام میدهد. سؤال مهم این است که آیا محصول همچنان «فرآورینشده» محسوب میشود و از مالیات بر ارزش افزوده معاف است یا اینکه با انجام این عملیات، معافیت خود را از دست میدهد؟
این موضوع زمانی اهمیت بیشتری پیدا کرد که سازمان امور مالیاتی طی بخشنامهای اعلام کرد برخی اقدامات مانند طعمدار کردن، افزودن مواد، خرد کردن و پودر کردن، به دلیل آنکه صراحتاً در فهرست عملیات غیر فرآوری قانون ذکر نشدهاند، فرآوری محسوب شده و مشمول مالیات و عوارض ارزش افزوده هستند.
اما هیأت عمومی دیوان عدالت اداری این برداشت را نپذیرفت و در یک دادنامۀ مهم، بخشنامۀ سازمان امور مالیاتی را ابطال کرد.
در این مقاله آقای مالیات، ابتدا از صفر بررسی میکنیم که معافیت محصولات کشاورزی در قانون مالیات بر ارزش افزوده چگونه پیشبینی شده، «فرآوری» چه مفهومی دارد، اختلاف سازمان امور مالیاتی و مؤدیان از کجا شکل گرفته و در نهایت، آرای دیوان عدالت اداری چه تغییری در این موضوع ایجاد کردهاند.
معافیت محصولات کشاورزی در قانون مالیات بر ارزش افزوده چیست؟
در نظام مالیات بر ارزش افزوده، اصل بر این است که عرضه کالاها و خدمات، در صورتی که قانون برای آنها معافیتی مقرر نکرده باشد، مشمول مالیات و عوارض باشد.
با این حال، قانونگذار برای برخی کالاها و خدمات به دلایل اقتصادی، اجتماعی یا حمایتی معافیت در نظر گرفته است.
یکی از مهمترین این معافیتها در ماده ۹ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ قرار دارد.
بر اساس جزء (۱) بند «الف» ماده ۹، عرضه کلیه محصولات کشاورزی فرآورینشده از پرداخت مالیات و عوارض ارزش افزوده معاف است.
بنابراین، برای استفاده از این معافیت، یک عبارت بسیار مهم وجود دارد:
«محصول کشاورزی فرآورینشده»
در نتیجه، صرف اینکه کالایی منشأ کشاورزی داشته باشد، برای پاسخ دادن به تمام اختلافات کافی نیست؛ بلکه باید مشخص شود آیا کالای موردنظر همچنان محصول کشاورزی «فرآورینشده» است یا عملیات انجامشده روی آن به حدی بوده که محصول را به یک محصول «فرآوریشده» تبدیل کرده باشد.
همین مرز، منشأ اصلی اختلاف میان مؤدیان و سازمان امور مالیاتی شده است.
منظور از فرآوری محصولات کشاورزی چیست؟
قانونگذار در تبصرۀ جزء (۱) بند «الف» ماده ۹، برخی فعالیتها را مشخص کرده و اعلام کرده است که انجام این فعالیتها روی محصول کشاورزی، بهخودیخود به معنای فرآوری آن نیست.
از جمله این عملیات میتوان به مواردی مانند:
- بستهبندی؛
- انبارداری؛
- نگهداری محصول در دمای مناسب در سردخانه؛
- انجماد محصول؛
- پاک کردن؛
- درجهبندی؛
- بوجاری؛
- پوستگیری؛
- شستوشو؛
- تمیزکاری؛
- تفکیک؛
- همگنسازی؛
- خشک کردن برخی محصولات؛
- و برخی عملیات مشابه
اشاره کرد.
هدف روشن است: قانونگذار نمیخواسته هر اقدامی که از زمان برداشت محصول تا عرضۀ آن به بازار انجام میشود، الزاماً موجب تبدیل محصول کشاورزی به «محصول فرآوریشده» شود.
برای مثال، اگر یک محصول صرفاً شسته، پاک، درجهبندی و بستهبندی شده باشد، نمیتوان تنها به دلیل انجام این اقدامات، آن را از شمول عنوان محصول کشاورزی فرآورینشده خارج کرد.
اما یک سؤال مهم باقی میماند.
آیا فهرست عملیات غیر فرآوری در ماده ۹ حصری است؟
این دقیقاً همان مسئلهای است که بخش مهمی از اختلاف حقوقی از آن شکل گرفته است.
دو برداشت متفاوت امکانپذیر بود.
برداشت اول این بود که قانونگذار چند عملیات مشخص را نام برده و گفته این اقدامات فرآوری نیستند. بنابراین فقط همان عملیات و مواردی که صراحتاً در قانون آمدهاند میتوانند از این حکم استفاده کنند.
اما بر اساس برداشت دوم، موارد مندرج در تبصره تنها مصادیقی از عملیات غیر فرآوری هستند و قرار نیست یک فهرست جامع و بسته از تمام فعالیتهای ممکن در صنعت کشاورزی باشند.
این اختلاف شاید در نگاه اول صرفاً یک بحث نظری حقوقی به نظر برسد، اما آثار مالی بسیار مهمی دارد.
اگر فهرست را حصری بدانیم، ممکن است هر عملیاتی که نام آن در قانون نیامده، فرآوری تلقی شود.
اما اگر فهرست تمثیلی باشد، نمیتوان تنها به دلیل اینکه نام یک عملیات در قانون ذکر نشده است، نتیجه گرفت که محصول حتماً فرآوریشده است.
سازمان امور مالیاتی مدتی برداشت اول را پذیرفت.
سازمان امور مالیاتی درباره طعمدار کردن، خرد کردن و پودر کردن چه نظری داشت؟
سازمان امور مالیاتی طی بخشنامۀ شماره ۲۰۰/۱۴۰۳/۱۶ مورخ ۱۴۰۳/۷/۲۲ به موضوع تبصرۀ جزء (۱) بند «الف» ماده ۹ قانون مالیات بر ارزش افزوده پرداخت.
در ابتدای بخشنامه، همان عملیات ذکرشده در قانون، مانند بستهبندی، انبارداری، نگهداری در سردخانه، انجماد، پاک کردن، درجهبندی، بوجاری، پوستگیری، شستوشو، تمیزکاری، تفکیک، همگنسازی و برخی انواع خشک کردن مورد اشاره قرار گرفت.
اما قسمت مهم بخشنامه، نتیجۀ حقوقی سازمان بود.
سازمان با استناد به اینکه معافیت مالیاتی باید به موجب قانون تصریح شده باشد، اعلام کرد معافیت مقرر در تبصره قابلیت تسری به موارد غیرمصرح را ندارد.
بر همین اساس، سازمان نتیجه گرفت مواردی از قبیل:
طعمدار کردن، افزودن مواد، خرد کردن و پودر کردن
چون صراحتاً در تبصره نام برده نشدهاند، فرآوری تلقی شده و مشمول پرداخت مالیات و عوارض ارزش افزوده هستند.
به زبان ساده، منطق بخشنامه این بود:
اگر یک عملیات در فهرست قانونی عملیات غیر فرآوری ذکر نشده باشد، نمیتوان معافیت را به آن تسری داد.
همین بخش از تفسیر سازمان، نهایتاً در هیأت عمومی دیوان عدالت اداری مورد اعتراض قرار گرفت.
چرا به بخشنامۀ سازمان امور مالیاتی اعتراض شد؟
شاکیان معتقد بودند سازمان امور مالیاتی از حدود قانون فراتر رفته است.
استدلال اصلی آنها این بود که قانونگذار اساساً «محصولات کشاورزی فرآورینشده» را معاف کرده است و مواردی که در تبصره آمدهاند، صرفاً نمونههایی از عملیات متداول روی محصولات کشاورزی هستند.
بنابراین نمیتوان نتیجه گرفت که هر عملیاتی که نام آن در تبصره ذکر نشده، الزاماً فرآوری محسوب میشود.
از این دیدگاه، ممکن است یک عملیات در متن تبصره ذکر نشده باشد، اما محصول پس از انجام آن همچنان از نظر ماهیت، همان محصول کشاورزی سابق باقی مانده باشد.
در مقابل، سازمان امور مالیاتی بر اصل صراحت معافیتهای مالیاتی تأکید داشت و معتقد بود نمیتوان دامنه معافیت را به مواردی که قانون صراحتاً بیان نکرده توسعه داد.
اختلاف، در نهایت به هیأت عمومی دیوان عدالت اداری رسید.
دادنامۀ ۶۲۱۸ دیوان عدالت اداری چه میگوید؟
هیأت عمومی دیوان عدالت اداری در دادنامۀ شماره ۱۴۰۴۳۱۳۹۰۰۰۰۹۵۶۲۱۸ مورخ ۱۴۰۴/۴/۲۴ موضوع را بررسی کرد.
رأی دیوان از چند جهت اهمیت دارد.
مهمترین نکته این است که هیأت عمومی نپذیرفت مصادیق مندرج در تبصرۀ ماده ۹، تعریف جامع و حصری فرآوری باشند.
دیوان تأکید کرد که قانونگذار در جزء (۱) بند «الف» ماده ۹، عرضۀ کلیه محصولات کشاورزی فرآورینشده را مشمول معافیت قرار داده است و موارد ذکرشده در تبصره نباید به گونهای تفسیر شوند که دایرۀ حکم اصلی قانون محدود شود.
بنابراین سازمان امور مالیاتی نمیتوانست صرفاً از این واقعیت که «طعمدار کردن»، «افزودن مواد»، «خرد کردن» یا «پودر کردن» صراحتاً در فهرست تبصره ذکر نشدهاند، نتیجه بگیرد که تمام این عملیات در هر شرایطی فرآوری محسوب میشوند.
بر همین اساس، هیأت عمومی بخشنامۀ مورد شکایت را خلاف قانون و خارج از حدود اختیار تشخیص داد و آن را از تاریخ صدور ابطال کرد.
آیا دیوان گفته است خرد کردن و پودر کردن همیشه معاف هستند؟
خیر.
این یکی از مهمترین نکاتی است که در تفسیر این دادنامه باید به آن توجه کرد.
از رأی هیأت عمومی نمیتوان نتیجه گرفت که:
«خرد کردن یا پودر کردن هر محصول کشاورزی در هر شرایطی، قطعاً فرآوری محسوب نمیشود.»
چنین حکمی در دادنامه وجود ندارد.
آنچه دیوان با آن مخالفت کرده، یک قاعدۀ کلی و خودکار است؛ یعنی این برداشت که:
«چون خرد کردن یا پودر کردن در فهرست تبصره ذکر نشده، پس حتماً فرآوری است.»
میان این دو گزاره تفاوت بسیار زیادی وجود دارد.
در نتیجه، بعد از این رأی، برای تشخیص وضعیت یک محصول باید ماهیت واقعی عملیات انجامشده و نتیجۀ آن بررسی شود و صرف نبودن نام عملیات در تبصره، برای خروج از معافیت کافی نیست.
سابقۀ رویۀ دیوان؛ از ماست طعمدار تا محصولات کشاورزی
دادنامۀ ۶۲۱۸ یک تصمیم کاملاً جدا و بدون سابقه نیست.
پیش از صدور این رأی، هیأت عمومی دیوان عدالت اداری در پروندههای دیگری نیز با تلاش سازمان امور مالیاتی برای محدود کردن برخی معافیتهای مقرر در ماده ۹ مواجه شده بود.
بررسی این آرا کمک میکند منطق دادنامۀ جدید را بهتر درک کنیم.
دادنامۀ ۱۲۶۳؛ ماست طعمدار مشمول معافیت است؟
یکی از اختلافات قبلی مربوط به ماست طعمدار بود.
سازمان امور مالیاتی در یک نامۀ اداری، معافیت ماست را با عبارت «به استثنای ماست طعمدار» محدود کرده بود.
به بیان دیگر، سازمان اصل ماست را مشمول معافیت میدانست، اما معتقد بود اگر ماست طعمدار شده باشد، دیگر نمیتواند از همان معافیت استفاده کند.
هیأت عمومی دیوان عدالت اداری در دادنامۀ ۱۲۶۳ این برداشت را نپذیرفت.
استدلال دیوان این بود که قانونگذار عرضه ماست را بدون چنین قیدی معاف کرده است و سازمان امور مالیاتی نمیتواند با یک نامۀ اداری، قید یا استثنایی را به حکم قانون اضافه کند.
در نتیجه، عبارت «به استثنای ماست طعمدار» ابطال شد.
این رأی یک قاعدۀ مهم را نشان میدهد:
اگر قانونگذار کالایی را بدون قید معاف کرده باشد، دستگاه اجرایی نمیتواند با تفسیر خود، قید جدیدی به آن اضافه کند.
دادنامۀ ۶۳۷۷؛ تکلیف شیر طعمدار چه شد؟
موضوع مشابهی درباره شیر طعمدار نیز مطرح شد.
در فهرست کالاها و خدمات معاف، سازمان امور مالیاتی برای شیر، عبارت «به استثنای انواع شیرهای طعمدار» را درج کرده بود.
هیأت عمومی در دادنامۀ ۶۳۷۷ این محدودیت را نیز نپذیرفت.
نکتۀ مهمتر در استدلال این رأی آن است که دیوان به مسئلۀ تغییر اوصاف و تغییر ماهیت توجه میکند.
بر اساس رأی، وقتی قانونگذار شیر را بهصورت مطلق مشمول معافیت قرار داده است، صرف تغییر برخی اوصاف آن نمیتواند موجب خروج کالا از معافیت شود، مادامی که ماهیت اصلی محصول تغییر نکرده باشد.
این استدلال برای فهم دعوای محصولات کشاورزی نیز اهمیت زیادی دارد.
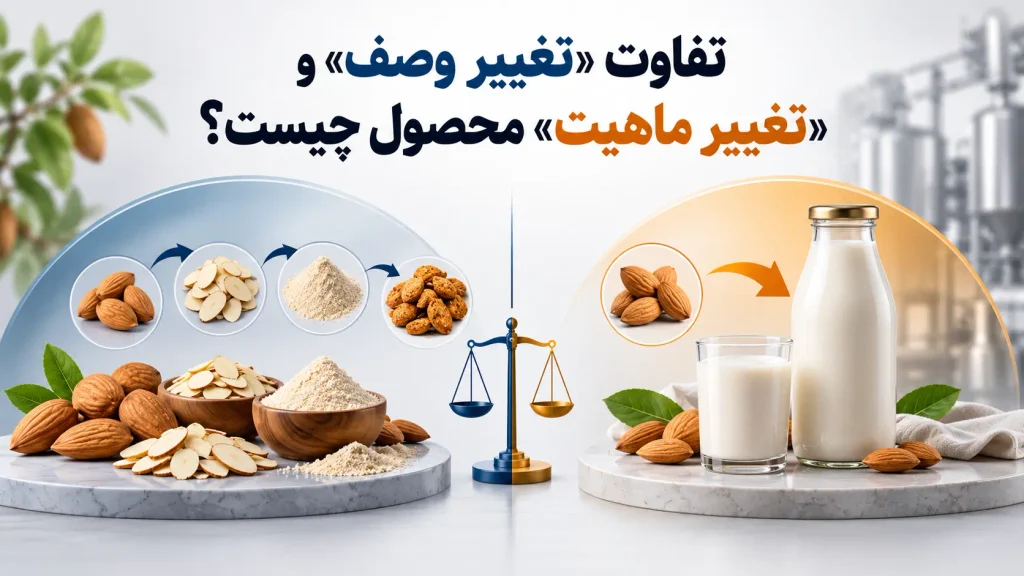
تفاوت «تغییر وصف» و «تغییر ماهیت» محصول چیست؟
یکی از مهمترین نکاتی که از بررسی مجموع این آرا به دست میآید، تفاوت میان تغییر یک وصف محصول و تغییر ماهیت محصول است.
ممکن است محصولی از نظر شکل، طعم، اندازه، بستهبندی یا وضعیت ظاهری تغییر کند، اما هنوز همان کالای اصلی باشد.
در مقابل، ممکن است عملیات انجامشده به حدی باشد که محصول اولیه به کالای دیگری تبدیل شود.
این تمایز در پروندههای مالیات بر ارزش افزوده اهمیت اساسی دارد.
برای مثال، رأی مربوط به شیر طعمدار نشان میدهد که صرف اضافه شدن طعم، از نظر هیأت عمومی بهخودیخود کافی نبوده تا عنوان «شیر» از بین برود.
اما از این موضوع نباید نتیجه گرفت که هر نوع افزودن ماده به هر محصولی، تحت هر شرایطی، هیچگاه موجب تغییر ماهیت نمیشود.
در واقع، دادنامههای مورد بررسی یک فرمول فنی و جامع برای تشخیص تمام مصادیق «تغییر ماهیت» ارائه نکردهاند.
بنابراین در پروندههای واقعی، وضعیت هر محصول باید بر اساس نوع محصول، عملیات انجامشده و نتیجۀ نهایی آن بررسی شود.
آیا طعمدار کردن محصول کشاورزی باعث از بین رفتن معافیت میشود؟
پس از دادنامۀ ۶۲۱۸، نمیتوان صرفاً با این استدلال که عبارت «طعمدار کردن» در تبصرۀ ماده ۹ ذکر نشده است، محصول را از معافیت خارج کرد.
همچنین آرای مربوط به شیر و ماست طعمدار نشان میدهند که هیأت عمومی پیشتر نیز با ایجاد استثناهای اداری صرفاً بر مبنای تغییر طعم مخالفت کرده است.
با این حال، پاسخ نهایی باید بر اساس ماهیت خود محصول و نوع عملیاتی که بر آن انجام شده ارائه شود.
بنابراین گزاره صحیح این نیست که:
«طعمدار کردن همیشه معاف است.»
بلکه دقیقتر این است که بگوییم:
«صرف طعمدار شدن و صرف ذکر نشدن این عملیات در تبصره، برای اثبات فرآوری و خروج از معافیت کافی نیست.»
آیا خرد کردن محصول کشاورزی فرآوری محسوب میشود؟
در بخشنامۀ ابطالشده، سازمان امور مالیاتی خرد کردن را در کنار اقداماتی مانند طعمدار کردن و پودر کردن، فرآوری تلقی کرده بود.
اما هیأت عمومی این قاعدۀ کلی را نپذیرفت.
بنابراین بعد از صدور دادنامۀ ۶۲۱۸، نمیتوان تنها با این استدلال که «خرد کردن» در فهرست عملیات غیر فرآوری تبصره ذکر نشده است، محصول را مشمول مالیات دانست.
در هر پرونده باید بررسی شود خرد شدن محصول چه اثری بر ماهیت آن گذاشته است.
به همین دلیل، دادنامه عملاً ضرورت یک بررسی واقعیتر و ماهویتر را جایگزین یک برداشت صرفاً لفظی از فهرست تبصره میکند.
آیا پودر کردن محصول کشاورزی باعث تعلق مالیات بر ارزش افزوده میشود؟
پودر کردن نیز یکی از مصادیقی بود که سازمان امور مالیاتی در بخشنامۀ مورد بحث، آن را فرآوری و مشمول مالیات معرفی کرده بود.
اما در این مورد نیز باید از یک برداشت افراطی از رأی پرهیز کرد.
دیوان نگفته است که:
«هر محصول کشاورزی پودر شدهای معاف از ارزش افزوده است.»
بلکه اعلام کرده است نمیتوان صرفاً از ذکر نشدن عملیات پودر کردن در تبصره، فرآوری بودن آن را نتیجه گرفت.
بنابراین، در مورد محصول پودر شده نیز باید وضعیت همان محصول و فرآیند انجامشده بر آن بررسی شود.
آیا افزودن مواد دیگر به محصول باعث خروج از معافیت میشود؟
این موضوع نسبت به خرد کردن یا بستهبندی پیچیدهتر است.
در بخشنامۀ سازمان امور مالیاتی، «افزودن مواد» نیز از مواردی معرفی شده بود که موجب فرآوری محصول میشود.
اما دادنامۀ ۶۲۱۸ قاعدۀ کلی سازمان را در این زمینه نیز نپذیرفت.
با این حال، در عمل باید میان موارد مختلف تفاوت گذاشت.
ممکن است افزودن یک ماده صرفاً یک ویژگی فرعی محصول، مانند طعم آن، را تغییر دهد؛ همانطور که در آرای مربوط به شیر و ماست طعمدار مشاهده میشود.
اما ممکن است در پروندهای دیگر، ترکیب مواد به حدی باشد که در نهایت کالایی با ماهیت متفاوت از محصول اولیه تولید شود.
بنابراین نمیتوان بدون بررسی نوع محصول و فرآیند تولید، یک حکم واحد برای تمام موارد افزودن مواد صادر کرد.
چهار قاعدۀ مهمی که از مجموع آرای دیوان به دست میآید
اگر مجموع دادنامههای بررسیشده را کنار یکدیگر قرار دهیم، میتوان چهار قاعدۀ مهم را استخراج کرد.
۱. منبع معافیت، قانون است نه بخشنامه
سازمان امور مالیاتی وظیفۀ اجرای قانون را بر عهده دارد، اما نمیتواند با بخشنامه، نامه یا فهرست اداری، دایرۀ معافیتی را که قانونگذار تعیین کرده تغییر دهد.
۲. سازمان امور مالیاتی نمیتواند استثنای جدید ایجاد کند
اگر قانونگذار یک کالا یا محصول را بدون یک قید مشخص معاف کرده باشد، اضافه کردن آن قید از طریق بخشنامه یا دستورالعمل میتواند با حکم قانون تعارض پیدا کند.
آرای مربوط به شیر و ماست طعمدار نمونه روشن این موضوع هستند.
۳. فهرست تبصرۀ ماده ۹ را نمیتوان بهطور خودکار حصری تلقی کرد
یکی از مهمترین نتایج دادنامۀ ۶۲۱۸ همین موضوع است.
صرف اینکه یک عملیات در فهرست تبصره ذکر نشده باشد، به معنای آن نیست که الزاماً فرآوری محسوب میشود.
۴. تغییر وصف محصول با تغییر ماهیت آن یکسان نیست
صرف تغییر طعم، شکل یا برخی اوصاف محصول لزوماً به این معنا نیست که محصول به کالای دیگری تبدیل شده است.
در عین حال، باید این مسئله در هر پرونده بهصورت مستقل بررسی شود.
یک مثال ساده برای فهم موضوع
فرض کنید یک فعال اقتصادی یک محصول کشاورزی را پس از برداشت خریداری میکند.
اگر محصول صرفاً شسته، پاک، درجهبندی و بستهبندی شود، قانون صراحتاً چنین اقداماتی را در زمرۀ عملیات غیر فرآوری قرار داده است.
حالا فرض کنید همان محصول خرد شود.
پیش از رأی هیأت عمومی، سازمان امور مالیاتی در بخشنامۀ مورد بحث میگفت چون «خرد کردن» در فهرست قانون نیامده، باید آن را فرآوری و مشمول مالیات دانست.
اما بعد از دادنامۀ ۶۲۱۸، چنین استدلالی بهتنهایی قابل اتکا نیست.
باید یک سؤال مهمتر پاسخ داده شود:
آیا عملیات انجامشده واقعاً ماهیت محصول را از یک محصول کشاورزی فرآورینشده به یک محصول فرآوریشده تغییر داده است؟
همین تفاوت، محور اصلی رأی دیوان است.
اثر ابطال بخشنامۀ ۲۰۰/۱۴۰۳/۱۶ چیست؟
هیأت عمومی دیوان عدالت اداری بخشنامۀ مورد شکایت را از تاریخ صدور ابطال کرده است.
از منظر عملی، اهمیت این موضوع در آن است که سازمان امور مالیاتی دیگر نمیتواند همان قاعدۀ کلی مندرج در بخشنامۀ ابطالشده را بهعنوان مبنای معتبر برای این ادعا قرار دهد که تمام موارد طعمدار کردن، افزودن مواد، خرد کردن یا پودر کردن الزاماً فرآوری محسوب میشوند.
البته این موضوع به معنای آن نیست که تمام اختلافات مالیاتی مربوط به این محصولات بهصورت خودکار به نفع مؤدی پایان پیدا میکند.
ممکن است اداره امور مالیاتی در یک پرونده مشخص، بر اساس ماهیت واقعی محصول و فرآیند تولید، استدلال کند که کالای نهایی واقعاً یک محصول فرآوریشده است.
بنابراین آنچه با رأی دیوان از بین رفته، یک قاعدۀ عمومی و مطلق اداری است؛ نه امکان بررسی ماهیت واقعی هر محصول.
اگر اداره مالیاتی محصول را فرآوریشده تشخیص دهد چه باید کرد؟
در چنین پروندهای، اولین اقدام این است که مشخص شود مبنای تشخیص اداره امور مالیاتی چیست.
اگر استدلال صرفاً این باشد که:
«نام این عملیات در تبصرۀ ماده ۹ نیامده است، بنابراین فرآوری محسوب میشود»
دادنامۀ ۶۲۱۸ اهمیت بسیار زیادی پیدا میکند؛ زیرا هیأت عمومی دقیقاً همین نوع برداشت را نپذیرفته است.
در عمل بهتر است مؤدی مدارک مربوط به فرآیند تولید یا آمادهسازی محصول را نیز بهطور دقیق مستند کند؛ از جمله شرح عملیات انجامشده، ماهیت محصول قبل و بعد از عملیات، ترکیبات مورد استفاده و اسناد فنی مرتبط.
در چنین پروندههایی، اختلاف ممکن است دیگر صرفاً بر سر تفسیر یک عبارت قانونی نباشد، بلکه به یک مسئلۀ فنی تبدیل شود:
آیا کالای نهایی هنوز همان محصول کشاورزی است یا ماهیت آن تغییر کرده است؟
پاسخ به این سؤال میتواند نقش تعیینکنندهای در نتیجۀ پرونده داشته باشد.
یک اشتباه مهم در استناد به دادنامۀ ۶۲۱۸
ممکن است برخی مؤدیان بعد از انتشار این رأی تصور کنند هر نوع خرد کردن، پودر کردن، طعمدار کردن یا افزودن مواد به محصول کشاورزی، بهطور قطعی از مالیات بر ارزش افزوده معاف شده است.
این برداشت دقیق نیست.
دادنامۀ هیأت عمومی بیش از آنکه بخواهد تکتک این عملیات را برای همیشه «غیر فرآوری» معرفی کند، روش استدلال سازمان امور مالیاتی را رد کرده است.
یعنی نمیتوان گفت:
«هر چیزی که در تبصره نیامده، فرآوری است.»
اما در نقطۀ مقابل نیز نمیتوان گفت:
«هر چیزی که در تبصره نیامده، حتماً فرآوری نیست.»
در هر مورد باید ماهیت واقعی محصول بررسی شود.
این شاید مهمترین نکته عملی این دادنامه باشد.
جمعبندی؛ آیا خرد کردن، پودر کردن یا طعمدار کردن معافیت را از بین میبرد؟
برای پاسخ دقیق به این سؤال باید میان دو موضوع تفاوت بگذاریم.
قانون، محصولات کشاورزی فرآورینشده را از مالیات و عوارض ارزش افزوده معاف کرده است.
در تبصرۀ ماده ۹ نیز نمونههایی از فعالیتهایی ذکر شده که فرآوری محسوب نمیشوند.
سازمان امور مالیاتی در بخشنامۀ شماره ۲۰۰/۱۴۰۳/۱۶ این فهرست را بهگونهای تفسیر کرد که مواردی مانند طعمدار کردن، افزودن مواد، خرد کردن و پودر کردن را خارج از معافیت قرار میداد.
اما هیأت عمومی دیوان عدالت اداری این برداشت را نپذیرفت و اعلام کرد موارد مندرج در تبصره را نمیتوان تعریف جامع و حصری فرآوری دانست. به همین دلیل بخشنامه از تاریخ صدور ابطال شد.
پیش از آن نیز دیوان در پروندههای مربوط به ماست طعمدار و شیر طعمدار با محدود کردن معافیت قانونی از طریق مقررات اداری مخالفت کرده بود.
بنابراین میتوان نتیجه گرفت:
صرف اینکه یک عملیات مانند خرد کردن، پودر کردن یا طعمدار کردن در فهرست تبصرۀ ماده ۹ ذکر نشده باشد، برای فرآوریشده دانستن محصول کافی نیست.
در عین حال، معافیت نیز نباید بهصورت خودکار به تمام محصولات تغییرشکلیافته تسری داده شود.
در نهایت باید بررسی شود عملیات انجامشده صرفاً موجب تغییر برخی اوصاف محصول شده است یا آنقدر اساسی بوده که ماهیت محصول را تغییر داده و کالایی متفاوت ایجاد کرده است.
پرسشهای پرتکرار این موضوع
آیا تمام محصولات کشاورزی از مالیات بر ارزش افزوده معاف هستند؟
خیر. موضوع جزء (۱) بند «الف» ماده ۹، محصولات کشاورزی فرآورینشده است. بنابراین در مورد محصولاتی که واقعاً فرآوری شدهاند، باید وضعیت آنها جداگانه بررسی شود.
آیا بستهبندی محصول کشاورزی باعث از بین رفتن معافیت میشود؟
بر اساس تبصرۀ مورد بحث، بستهبندی از جمله عملیاتی است که بهخودیخود فرآوری محصول کشاورزی محسوب نمیشود.
آیا خرد کردن محصول کشاورزی مشمول ارزش افزوده است؟
صرف خرد شدن محصول و صرف ذکر نشدن «خرد کردن» در تبصره، برای فرآوریشده دانستن محصول کافی نیست. دادنامۀ ۶۲۱۸ برداشت کلی سازمان امور مالیاتی در این زمینه را نپذیرفته است.
آیا پودر کردن محصول کشاورزی فرآوری محسوب میشود؟
نمیتوان صرفاً به دلیل ذکر نشدن «پودر کردن» در فهرست تبصرۀ ماده ۹، آن را در تمام موارد فرآوری دانست. ماهیت محصول نهایی و فرآیند انجامشده باید بررسی شود.
آیا طعمدار کردن محصول باعث از بین رفتن معافیت میشود؟
صرف طعمدار شدن، بهتنهایی نمیتواند در تمام موارد موجب خروج از معافیت باشد. آرای مربوط به شیر و ماست طعمدار نیز نشان میدهند که ایجاد چنین استثنایی نیازمند مبنای قانونی است.
آیا ماست طعمدار مشمول مالیات بر ارزش افزوده است؟
هیأت عمومی دیوان عدالت اداری در دادنامۀ ۱۲۶۳ عبارت «به استثنای ماست طعمدار» را که معافیت ماست را محدود میکرد، ابطال کرده است.
آیا شیر طعمدار از معافیت ارزش افزوده خارج میشود؟
در دادنامۀ ۶۳۷۷ نیز هیأت عمومی محدود کردن معافیت شیر بهنحوی که انواع شیر طعمدار را خارج کند، نپذیرفته است.
آیا فهرست عملیات مندرج در تبصرۀ ماده ۹ حصری است؟
بر اساس استدلال هیأت عمومی در دادنامۀ ۶۲۱۸، نمیتوان این فهرست را به نحوی حصری تفسیر کرد که هر عملیات ذکرنشدهای الزاماً فرآوری محسوب شود.
آیا سازمان امور مالیاتی میتواند با بخشنامه دایرۀ معافیت قانونی را محدود کند؟
سازمان امور مالیاتی میتواند مقررات اجرایی را در حدود قانون صادر کند، اما آرای بررسیشده نشان میدهند مقررات اداری نمیتوانند قید یا استثنایی برخلاف یا فراتر از حکم قانون ایجاد کنند.
اگر مالیات محصول بر اساس بخشنامۀ ابطالشده مطالبه شده باشد چه باید کرد؟
ابتدا باید وضعیت پرونده، نوع محصول، دورۀ مالیاتی، مرحلۀ رسیدگی و مبنای مطالبه بررسی شود. دادنامۀ ۶۲۱۸ به دلیل ابطال بخشنامه از تاریخ صدور میتواند یکی از مستندات مهم دفاعی باشد، اما نحوۀ استفاده از رأی به وضعیت هر پرونده بستگی دارد.
هنوز دیدگاهی ثبت نشده است
اولین تجربه یا سوال را شما بنویسید تا گفتوگو شروع شود.