
فرض کنید یک روز متوجه شوید هرچه خانه شما پنجرههای بیشتری داشته باشد، باید مالیات بیشتری بپردازید.
چه کار میکنید؟
احتمالاً اولین واکنش این است که بگویید: «خب، تعداد پنجرههای خانه چه ارتباطی با میزان مالیاتی دارد که باید بپردازم؟»
اما چند قرن پیش در انگلستان، پاسخ دولت تقریباً این بود: خانهای که پنجرههای بیشتری دارد، احتمالاً خانه بزرگتر و گرانتری است؛ کسی هم که در چنین خانهای زندگی میکند، احتمالاً ثروتمندتر است. پس باید مالیات بیشتری بپردازد.
ایده روی کاغذ آنقدرها هم عجیب به نظر نمیرسید.
دولت نمیخواست برای تعیین توان مالی هر فرد وارد جزئیات درآمد و دارایی او شود. از طرف دیگر، چیزی لازم داشت که مأمور مالیاتی بتواند بهسادگی مشاهده و اندازهگیری کند.
پنجره تقریباً گزینه ایدهآلی به نظر میرسید.
مأمور مالیاتی لازم نبود حساب بانکی کسی را بررسی کند. لازم نبود درآمد او را بپرسد. حتی در بسیاری از موارد لازم نبود وارد خانه شود.
کافی بود جلوی ساختمان بایستد و پنجرهها را بشمارد.
اما مشکلی وجود داشت که سیاستگذار کمتر به آن توجه کرده بود:
وقتی برای چیزی مالیات تعیین میکنید، مردم ممکن است رفتارشان را نسبت به همان چیز تغییر دهند.
نتیجه چه شد؟
بعضی از مردم شروع کردند به بستن پنجرهها. بعضی پنجرههایشان را با آجر پوشاندند و ساختمانهایی شکل گرفت که آثار آن تصمیم مالیاتی را میشد دهها سال بعد هم بر نمایشان دید.
مالیاتی که قرار بود روشی نسبتاً ساده برای سنجش توان مالی باشد، بهتدریج به چیزی تبدیل شد که منتقدان آن را مالیاتی بر «نور و هوا» میدانستند.
این داستان فقط یک اتفاق عجیب در تاریخ مالیات نیست. مالیات پنجره یکی از بهترین نمونهها برای فهم یک اصل اساسی در سیاستگذاری مالیاتی است:
مؤدی مالیاتی یک عنصر ثابت در معادله نیست؛ او به قانون واکنش نشان میدهد.
«و همین نکته، داستان مالیات پنجره را بعد از بیش از ۳۰۰ سال همچنان جذاب میکند. در این مقاله از آقای مالیات میخواهیم به سراغ این ماجرای تاریخی برویم؛ از دلیل شکلگیری مالیات پنجره و نحوه محاسبه آن گرفته تا واکنش مردم، پیامدهای عجیب این مالیات و درسهایی که هنوز برای نظامهای مالیاتی امروز دارد.»
ماجرای مالیات پنجره از کجا شروع شد؟
برای فهم مالیات پنجره باید کمی عقبتر برویم.
پیش از آنکه تعداد پنجرهها به مبنای مالیات تبدیل شود، دولت انگلستان تجربه مالیاتی عجیب دیگری داشت: مالیات اجاق یا بخاری خانه.
قبل از پنجره، نوبت اجاق خانه بود
در سال ۱۶۶۲ میلادی، مالیاتی موسوم به Hearth Tax در انگلستان و ولز برقرار شد.
منطق آن تا حدودی شبیه مالیات پنجره بود.
هر خانهای که اجاق، شومینه یا محل بیشتری برای روشنکردن آتش داشت، احتمالاً خانه بزرگتر و متعلق به خانوادهای مرفهتر بود. بنابراین تعداد اجاقهای خانه میتوانست نشانهای از وضعیت اقتصادی ساکنان آن باشد.
بر اساس اسناد آرشیو ملی بریتانیا، خانوار مشمول باید برای هر اجاق، محل آتش یا بخاری، سالانه دو نوبت مالیات یکشیلینگی پرداخت میکرد.
اما این مالیات یک مشکل جدی داشت.
برای اینکه مأمور دولت بفهمد یک خانه چند اجاق دارد، در بسیاری از موارد باید وارد خانه میشد.
آرشیو ملی بریتانیا نشان میدهد مأموران و مسئولان محلی اختیار داشتند وارد خانههای مسکونی شوند و تعداد اجاقها را بررسی کنند.
در قرن هفدهم، چنین چیزی حساسیت زیادی ایجاد کرد.
موضوع فقط میزان مالیات نبود؛ مسئله این بود که مردم احساس میکردند دولت برای گرفتن مالیات وارد حریم خانه آنها شده است.
سرانجام مالیات اجاق در انگلستان در سال ۱۶۸۹ لغو شد. حتی در ادبیات سیاسی آن دوره، نحوه وصول این مالیات به دلیل ورود مأموران به خانهها شدیداً مورد انتقاد قرار گرفته بود.
اما دولت همچنان به درآمد مالیاتی احتیاج داشت.
حالا سؤال این بود:
چطور میتوان ثروت تقریبی خانوارها را سنجید، بدون اینکه مأمور مالیاتی مجبور باشد داخل خانه آنها را بگردد؟
پاسخ چند سال بعد پیدا شد: پنجرهها.
مالیات پنجره چه زمانی ایجاد شد؟
مالیات پنجره در سال ۱۶۹۶ میلادی در انگلستان و ولز برقرار شد.
دوره حکومت ویلیام سوم بود و دولت با فشارهای مالی قابل توجهی روبهرو بود. منابع تاریخی، هم هزینههای جنگ با فرانسه و هم مشکلات مالی ناشی از بازضرب سکههای مخدوش را از زمینههای نیاز دولت به درآمد بیشتر ذکر کردهاند.
ایده اصلی ساده بود:
تعداد پنجرههای ساختمان بهعنوان شاخصی تقریبی از اندازه و ارزش خانه در نظر گرفته شود.
خانه بزرگ معمولاً پنجره بیشتری داشت.
خانه بزرگتر معمولاً ارزش بیشتری داشت.
و فرض سیاستگذار این بود که ساکن چنین خانهای نیز احتمالاً توان مالی بیشتری برای پرداخت مالیات دارد.
در واقع، دولت تلاش میکرد بهجای اندازهگیری مستقیم ثروت، از یک شاخص جانشین (Proxy) استفاده کند.
این نکته بسیار مهم است؛ زیرا مالیات پنجره از ابتدا صرفاً یک مالیات عجیب بر یک جزء ساختمان نبود. تعداد پنجرهها قرار بود وسیلهای برای تخمین توان اقتصادی صاحب یا ساکن خانه باشد.
در یکی از مباحث رسمی مجلس عوام بریتانیا در سال ۱۸۵۰ نیز صراحتاً توضیح داده شد که اساساً هدف اولیه، مالیاتگرفتن از خود «پنجره» نبود؛ تعداد پنجرهها بهعنوان شاخصی برای ارزش ملک در نظر گرفته شده بود.
مالیات پنجره چگونه محاسبه میشد؟
ساختار مالیات پنجره در طول بیش از ۱۵۰ سال چندین مرتبه تغییر کرد؛ بنابراین نمیتوان یک نرخ ثابت را به تمام دوران اجرای این مالیات نسبت داد.
در ساختار اولیه سال ۱۶۹۶، مالیات از دو بخش تشکیل میشد:
یک مبلغ پایه برای خانه، و مبلغی اضافی بر اساس تعداد پنجرههای ساختمان.
بهطور ساده، ساختار اولیه چنین بود:
| تعداد پنجره | مالیات اولیه سال ۱۶۹۶ |
| کمتر از ۱۰ پنجره | ۲ شیلینگ |
| ۱۰ تا کمتر از ۲۰ پنجره | ۲ شیلینگ پایه + ۴ شیلینگ اضافی |
| ۲۰ پنجره یا بیشتر | ۲ شیلینگ پایه + ۸ شیلینگ اضافی |
این ساختار در سالهای بعد بارها تغییر کرد و نرخها و آستانههای تعداد پنجره نیز ثابت نماند. منابع تاریخی نشان میدهند که دولت در مقاطع مختلف دامنه شمول و نحوه محاسبه مالیات را تغییر داد.
برای مثال، در سال ۱۷۴۷ شیوه محاسبه تغییر کرد و تعداد پنجرهها نقش مستقیمتری در تعیین مالیات پیدا کرد. آرشیو ملی بریتانیا نمونهای از مقررات آن دوره را ثبت کرده که در آن خانههای دارای ۱۰ تا ۱۴ پنجره با نرخ مشخصی بهازای هر پنجره و خانههای دارای پنجرههای بیشتر با نرخ بالاتری مشمول میشدند.
بنابراین اگر در منابع مختلف اعداد متفاوتی درباره مالیات پنجره مشاهده کردید، لزوماً یکی از آنها اشتباه نیست؛ این مالیات در طول عمر طولانی خود چندین بار اصلاح شده است.
چرا تعداد پنجره برای دولت جذاب بود؟
از نگاه یک دولت قرن هفدهمی، این روش چند مزیت مهم داشت.
اول: پنجره قابل مشاهده بود
در بسیاری از موارد، مأمور میتوانست تعداد پنجرهها را از بیرون ساختمان تشخیص دهد.
این ویژگی، مالیات پنجره را نسبت به مالیات اجاق کمدردسرتر میکرد.
حتی آدام اسمیت (Adam Smith) در کتاب مشهور ثروت ملل (The Wealth of Nations) به همین مزیت اشاره میکند: برای شمارش پنجرهها معمولاً نیازی نبود مأمور مالیاتی وارد تمام اتاقهای خانه شود.
دوم: اندازهگیری آن نسبتاً ساده بود
دولت برای تعیین مالیات لزوماً به دفاتر حسابداری، اظهار درآمد یا ارزیابی پیچیده دارایی نیاز نداشت.
تعداد پنجره یک عدد مشخص بود.
هفت پنجره، ده پنجره، بیست پنجره و…
بنابراین از منظر سهولت تشخیص و وصول مالیات، ایده جذابی بود.
سوم: تصور میشد با ثروت ارتباط دارد
منطق دولت این بود که خانههای بزرگتر معمولاً پنجرههای بیشتری دارند و افراد ثروتمندتر نیز معمولاً در خانههای بزرگتر زندگی میکنند.
پس:
پنجره بیشتر ← خانه بزرگتر ← ثروت بیشتر ← توان پرداخت مالیات بیشتر
اما تمام مشکل دقیقاً در همین زنجیره قرار داشت.
همبستگی بین تعداد پنجره و ثروت، همیشه آنقدر دقیق نبود که بتوان بر مبنای آن یک نظام مالیاتی عادلانه ساخت.
مشکل از جایی شروع شد که مردم رفتارشان را تغییر دادند
فرض کنیم شما در خانهای با ۲۰ پنجره زندگی میکنید.
دولت قانونی تصویب میکند که اگر تعداد پنجرههای خانه شما از یک آستانه مشخص بیشتر باشد، مالیاتتان افزایش پیدا کند.
دو راه دارید:
۱. مالیات بیشتر را بپردازید؛
۲. تعداد پنجرههای مشمول را کاهش دهید.
بعضی از مردم راه دوم را انتخاب کردند پنجرهها بسته شدند.
در برخی موارد روی آنها آجر کشیده شد.
گاهی نیز طراحی ساختمانهای جدید به شکلی انجام میشد که تعداد پنجرههای مشمول کمتر شود.
موضوع بهاندازهای جدی بود که در مباحث مجلس عوام بریتانیا در سال ۱۸۵۰ به گزارشهای تاریخی سال ۱۷۱۰ اشاره شد که از رواج مسدودکردن پنجرهها برای کاهش مالیات حکایت داشت. بعدها قانونگذار حتی مقرراتی برای مقابله با این روشهای اجتناب از مالیات وضع کرد.
آرشیو ملی بریتانیا نیز صراحتاً تأیید میکند که مدت زیادی از وضع مالیات نگذشته بود که برخی مردم برای کاهش مالیات، پنجرههایشان را با آجر میبستند.
آیا واقعاً پنجرهها بهخاطر مالیات با آجر بسته میشدند؟
بله؛ اما یک نکته ظریف وجود دارد.
اینکه برخی پنجرهها برای فرار یا اجتناب از مالیات مسدود شدهاند، یک واقعیت تاریخی مستند است.
اسناد مالیاتی اسکاتلند نیز نمونههایی را ثبت کردهاند که در آنها تعداد پنجرههای بستهشده از زمان ارزیابی قبلی مشخص شده است.
اما این به آن معنا نیست که هر پنجره آجری در ساختمانهای قدیمی بریتانیا الزاماً نتیجه مالیات پنجره بوده است.
گاهی چیزی که شبیه پنجره مسدودشده دیده میشود، از ابتدا برای حفظ تقارن نما بهصورت تزئینی طراحی شده یا به دلایل معماری دیگری بسته بوده است.
بنابراین جمله دقیق این است:
مالیات پنجره واقعاً موجب مسدودشدن بخشی از پنجرهها شد؛ اما نمیتوان هر پنجره آجری متعلق به آن دوران را بدون مدرک به مالیات نسبت داد.
وقتی مالیات، معماری خانه را تغییر میدهد
اینجا داستان جذابتر میشود.
دولت مالیات را برای کسب درآمد وضع کرده بود.
اما مردم به قانون واکنش نشان دادند.
در نتیجه چیزی که در ابتدا صرفاً یک مقرره مالیاتی بود، توانست بر تصمیمهای معماری و نحوه استفاده از ساختمان نیز اثر بگذارد.
این همان چیزی است که در اقتصاد و سیاستگذاری از آن با عنوان پیامدهای ناخواسته (Unintended Consequences) یاد میشود.
قانونگذار یک رفتار را هدف قرار میدهد، اما افراد برای سازگارشدن با قانون، رفتار دیگری انجام میدهند که شاید در زمان تدوین مقررات پیشبینی نشده باشد.
در مالیات پنجره، هدف دولت کسب درآمد بر مبنای شاخصی از ثروت بود.
ولی انگیزهای نیز ایجاد کرد که مردم:
- بعضی پنجرهها را ببندند؛
- تعداد پنجرههای ساختمان را کاهش دهند؛
- طراحی ملک را با قواعد مالیاتی هماهنگ کنند؛
- و در مواردی بهجای تحمل مالیات بیشتر، از بخشی از نور و تهویه خانه صرفنظر کنند.
اینجا مالیات دیگر فقط یک مسئله حسابداری نبود.
مالیات به عامل شکلدهنده رفتار تبدیل شده بود.
مالیات پنجره و مسئله عدالت مالیاتی
در نگاه اول، مالیات پنجره میتوانست یک مالیات تصاعدی به نظر برسد.
افراد ثروتمندتر خانههای بزرگتر دارند.
خانههای بزرگتر پنجره بیشتری دارند.
پس افراد ثروتمندتر مالیات بیشتری میپردازند.
اما مشکل زمانی ظاهر شد که این فرض با واقعیت زندگی شهری برخورد کرد.
پارلمان بریتانیا در بررسی تاریخی این مالیات توضیح میدهد که در مناطق روستایی، این منطق تا حدی قابل اجرا بود؛ اما در شهرها وضعیت متفاوت بود.
بسیاری از کارگران و اقشار کمدرآمد در ساختمانهای بزرگ چندخانواری زندگی میکردند. ممکن بود یک ساختمان از نظر قانونی یک واحد مشمول مالیات تلقی شود، در حالی که در عمل چندین خانواده فقیر در بخشهای مختلف آن زندگی میکردند.
بنابراین تعداد زیاد پنجرههای ساختمان الزاماً به معنای ثروتمندبودن افرادی که داخل آن زندگی میکردند نبود.
این یکی از اساسیترین مشکلات استفاده از یک شاخص تقریبی در نظام مالیاتی است.
شاخص ممکن است در بسیاری از موارد درست عمل کند، اما وقتی رابطه میان شاخص و واقعیت اقتصادی ضعیف شود، عدالت مالیاتی نیز آسیب میبیند.

آدام اسمیت درباره مالیات پنجره چه میگفت؟
مالیات پنجره آنقدر مهم بود که آدام اسمیت نیز در ثروت ملل درباره آن بحث کرد.
او یک مزیت این مالیات را پذیرفته بود: ارزیابی آن نسبتاً ساده بود و برخلاف مالیات اجاق، مأمور مجبور نبود برای شمارش اجاقها وارد تمام خانه شود.
اما انتقاد اصلی اسمیت به نابرابری مالیات بود.
از نگاه او، تعداد پنجره لزوماً معیار دقیقی برای ثروت نبود.
ممکن بود خانهای ارزان در یک شهر کوچک پنجرههای بیشتری از خانهای بسیار گران در لندن داشته باشد. در چنین حالتی، کسی که از نظر اقتصادی ضعیفتر بود، صرفاً به دلیل معماری خانهاش مالیات بیشتری پرداخت میکرد.
این انتقاد بعد از حدود دو قرن همچنان برای طراحی مالیات معنا دارد:
سادگی یک پایه مالیاتی، بهتنهایی برای خوببودن آن کافی نیست؛ پایه مالیاتی باید رابطه معقولی با توان واقعی پرداخت مؤدی نیز داشته باشد.
مالیات پنجره چگونه به مسئله سلامت عمومی تبدیل شد؟
شاید عجیبترین قسمت داستان همین باشد.
وقتی پنجرهها برای کاهش مالیات بسته میشوند، فقط ظاهر ساختمان تغییر نمیکند.
پنجره منبع:
- نور طبیعی،
- گردش هوا،
- و تهویه محیط است.
در قرن نوزدهم، پزشکان و فعالان حوزه بهداشت عمومی بیش از گذشته نسبت به وضعیت نور و تهویه خانههای شهری حساس شدند.
در گزارشهای تاریخی مربوط به ساندرلند، آثار منفی بستهشدن پنجرهها بر تهویه و سلامت ساکنان مطرح شده است. در آن دوره، بیماریهایی مانند تیفوس، آبله و وبا در محیطهای متراکم و غیربهداشتی مشکل مهمی بودند و منتقدان استدلال میکردند محدودکردن نور و هوا وضعیت را بدتر میکند.
اینجا باید یک تفکیک مهم انجام دهیم.
از نظر علمی نباید بهسادگی بگوییم:
«مالیات پنجره مستقیماً باعث فلان تعداد مرگ شد.»
اثبات چنین رابطه مستقیمی به دادههایی نیاز دارد که برای آن دوران بهسادگی در دسترس نیست.
اما اسناد تاریخی بهوضوح نشان میدهند که پزشکان، فعالان اجتماعی و مخالفان مالیات، بستهشدن پنجرهها و کاهش نور و تهویه را یک مشکل جدی بهداشتی میدانستند و همین موضوع به یکی از استدلالهای مهم برای لغو مالیات تبدیل شد.
مالیاتی که به «مالیات بر نور و هوا» معروف شد
بهتدریج مالیات پنجره از یک ابزار تأمین درآمد به نماد یک سیاست مالیاتی نامطلوب تبدیل شد.
منتقدان عملاً میگفتند دولت دیگر فقط از دارایی مردم مالیات نمیگیرد؛ بلکه از چیزی مالیات میگیرد که انسان برای زندگی سالم به آن نیاز دارد:
نور و هوا.
در اواخر دوره اجرای این مالیات، عبارتهایی با همین مضمون در بحثهای عمومی و مبارزات مخالفان مالیات دیده میشد. اسناد تاریخی اسکاتلند نیز اشاره میکنند که فعالان بهداشت در دوره ویکتوریایی آن را «مالیات بر نور و هوا» توصیف میکردند.
این تغییر در برداشت عمومی بسیار مهم بود.
سیاست مالیاتی زمانی با بحران مشروعیت روبهرو میشود که مردم احساس کنند:
هزینه اجتماعی مالیات از درآمدی که برای دولت ایجاد میکند بیشتر شده است.
مالیات پنجره چه زمانی لغو شد؟
مخالفت با مالیات پنجره در نیمه نخست قرن نوزدهم افزایش پیدا کرد.
در آوریل ۱۸۵۰، پیشنهاد لغو مالیات در مجلس مطرح شد، اما با اختلاف تنها سه رأی شکست خورد. پس از آن نیز کارزارهای عمومی برای لغو آن ادامه یافت.
سرانجام در سال ۱۸۵۱ میلادی مالیات پنجره لغو شد.
قانون رسمی مصوب ۲۴ ژوئیه ۱۸۵۱ بهصراحت عوارضی را که بر اساس تعداد «پنجرهها یا منافذ نور» ساختمان محاسبه میشد لغو کرد و بهجای آن مالیاتی بر خانههای مسکونی بر مبنای ارزش سالانه ملک قرار داد.
به بیان ساده:
پس از بیش از یک قرن آزمون و خطا، قانونگذار از شمارش پنجره فاصله گرفت و به معیاری نزدیکتر به ارزش اقتصادی واقعی ملک رفت.
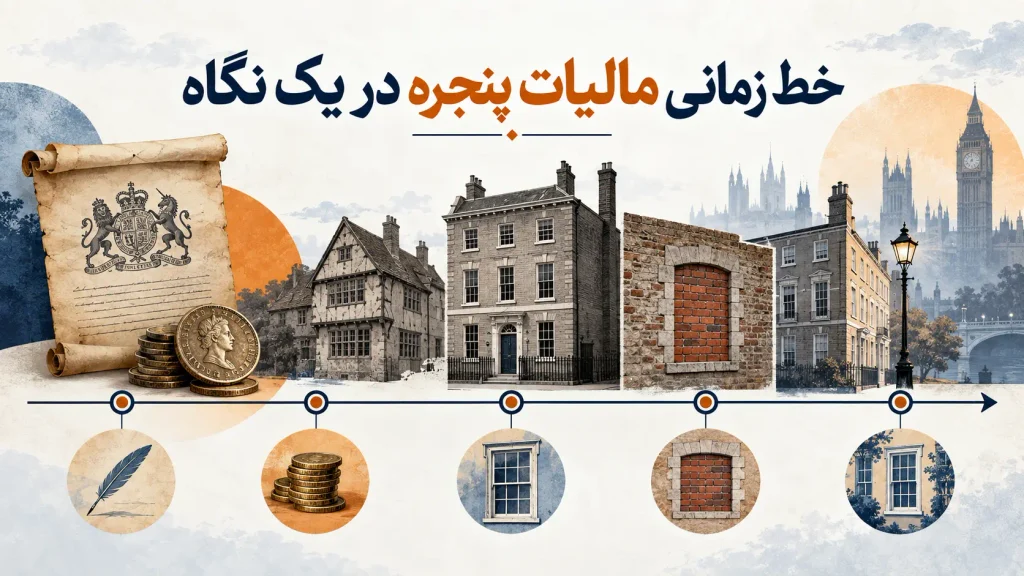
خط زمانی مالیات پنجره در یک نگاه
| سال | اتفاق |
| ۱۶۶۲ | آغاز مالیات اجاق در انگلستان و ولز |
| ۱۶۸۹ | لغو مالیات اجاق در انگلستان |
| ۱۶۹۶ | آغاز مالیات پنجره در انگلستان و ولز |
| دهههای بعد | تغییر مکرر نرخها و تعداد پنجرههای مشمول |
| ۱۷۴۷ | اصلاح مهم نحوه محاسبه مالیات |
| ۱۷۴۸ | اجرای مالیات پنجره در اسکاتلند |
| قرن ۱۸ و ۱۹ | افزایش اعتراضها و مسدودکردن بخشی از پنجرهها |
| ۱۸۵۰ | شکست پیشنهاد لغو مالیات در مجلس با اختلاف سه رأی |
| ۱۸۵۱ | لغو نهایی مالیات پنجره |
مالیات پنجره در انگلستان از ۱۶۹۶ تا ۱۸۵۱ دوام آورد؛ یعنی حدود ۱۵۵ سال. در اسکاتلند، اجرای آن دیرتر و از قرن هجدهم آغاز شد.
آیا مالیات پنجره همان مالیات بر درآمد بود؟
خیر.
این نکته یکی از اشتباهات رایج در روایتهای اینترنتی درباره مالیات پنجره است.
مالیات پنجره یک مالیات بر خانه بود که تعداد پنجره را بهعنوان یکی از شاخصهای تعیین مبلغ مالیات به کار میبرد.
مالیات بر درآمد بریتانیا بسیار دیرتر شکل گرفت.
مالیات پنجره در سال ۱۶۹۶ وضع شد، در حالی که نخستین مالیات بر درآمد بریتانیا در سال ۱۷۹۹ و در دوران ویلیام پیت جوان (William Pitt the Younger) معرفی شد.
بنابراین این روایت که «مردم با اعلام درآمدشان مخالفت کردند و دولت به همین دلیل بلافاصله مالیات پنجره را جایگزین مالیات بر درآمد کرد» از نظر ترتیب تاریخی صحیح نیست.
البته حساسیت نسبت به ورود دولت به حریم خصوصی واقعاً یکی از زمینههای مهم تاریخ مالیات در بریتانیا بود؛ اما نباید آن را با تاریخ ایجاد مالیات بر درآمد خلط کرد.
مثال ساده: چرا طراحی مالیات میتواند رفتار مردم را تغییر دهد؟
فرض کنید قانونی وضع شود که بگوید:
فروشگاهی که مساحت آن کمتر از ۱۰۰ متر است، سالانه ۱۰ میلیون تومان مالیات ثابت میپردازد؛ اما اگر مساحت فروشگاه به ۱۰۰ متر برسد، مالیات ناگهان به ۳۰ میلیون تومان افزایش پیدا میکند.
چه اتفاقی ممکن است رخ دهد؟
احتمالاً بعضی صاحبان فروشگاه تلاش میکنند مساحت رسمی واحدشان را ۹۹ متر نگه دارند.
ممکن است دیوارکشی کنند.
ممکن است بخشی از فروشگاه را از واحد اصلی جدا کنند.
ممکن است قراردادها را تغییر دهند.
یعنی قانون فقط «مالیات» ایجاد نکرده است؛ بلکه انگیزهای برای تغییر رفتار ایجاد کرده است.
مالیات پنجره نیز دقیقاً چنین مشکلی داشت.
وقتی افزایش تعداد پنجره به معنی افزایش مالیات بود، بستن یک پنجره میتوانست از نگاه مالک ساختمان یک تصمیم اقتصادی منطقی باشد؛ حتی اگر از نگاه سلامت، معماری یا رفاه خانوار تصمیم نامطلوبی محسوب میشد.
مهمترین درس مالیات پنجره برای نظامهای مالیاتی امروز چیست؟
این قسمت شاید از خود داستان تاریخی مهمتر باشد.
درس اول: مؤدیان به مالیات واکنش نشان میدهند
در طراحی مالیات نمیتوان فرض کرد افراد پس از تصویب قانون دقیقاً همان رفتار قبلی را ادامه خواهند داد.
اگر مالیات بر یک متغیر خاص افزایش یابد، مؤدی ممکن است:
رفتارش را تغییر دهد، قراردادهایش را تغییر دهد، ساختار کسبوکارش را عوض کند، سرمایهگذاری را جابهجا کند یا راهی قانونی برای کاهش پایه مالیاتی پیدا کند.
این همان چیزی است که در مالیات پنجره به شکل بسیار ملموس اتفاق افتاد:
وقتی پنجره مبنای مالیات شد، تعداد پنجرهها دیگر یک متغیر ثابت نبود.
درس دوم: پایه مالیاتی باید واقعیت اقتصادی را اندازهگیری کند
تعداد پنجره میتوانست تا حدی با ارزش خانه ارتباط داشته باشد.
اما «تا حدی» برای طراحی یک نظام مالیاتی عادلانه کافی نیست.
دو خانه با ارزش بسیار متفاوت ممکن است تعداد پنجره مشابه داشته باشند.
دو خانوار با درآمد بسیار متفاوت نیز ممکن است در ساختمانهایی با شرایط مشابه زندگی کنند.
هرچه فاصله میان آنچه مالیات بر اساس آن محاسبه میشود و توان واقعی پرداخت مؤدی بیشتر شود، احتمال بیعدالتی نیز افزایش مییابد.
درس سوم: مالیات ساده لزوماً مالیات خوب نیست
یکی از جذابیتهای مالیات پنجره سادگی آن بود.
شمارش پنجره ساده است.
ارزیابی درآمد، دارایی و ارزش واقعی املاک سختتر است.
اما سادگی اجرایی فقط یکی از ویژگیهای یک مالیات مناسب است.
یک مالیات باید همزمان:
- قابل اجرا باشد؛
- هزینه وصول معقولی داشته باشد؛
- تا حد امکان عادلانه باشد؛
- امکان اجتناب و دستکاری آن محدود باشد؛
- و رفتارهای نامطلوب شدیدی ایجاد نکند.
مالیات پنجره در معیار اول عملکرد نسبتاً خوبی داشت؛ ولی در برخی معیارهای دیگر با مشکل مواجه شد.
درس چهارم: باید اثرات غیرمالی قانون را هم دید
یک قانون مالیاتی ممکن است فقط بر خزانه دولت اثر نگذارد.
ممکن است بر:
- بازار مسکن،
- سرمایهگذاری،
- اشتغال،
- معماری،
- سلامت،
- الگوی مصرف،
- و حتی روابط اجتماعی اثر بگذارد.
مالیات پنجره مثال بسیار روشنی است که چگونه یک تصمیم مالیاتی میتواند از حوزه مالیه عمومی خارج شود و به مسئله معماری و سلامت عمومی برسد.
مالیات پنجره؛ نمونهای کلاسیک از «اثر جانبی ناخواسته»
در سیاستگذاری، گاهی قانون به هدف اولیه خود نزدیک میشود اما همزمان نتیجه دیگری ایجاد میکند که قانونگذار انتظار آن را نداشته است.
به این وضعیت پیامد ناخواسته (Unintended Consequence) گفته میشود.
در مورد مالیات پنجره:
هدف:
کسب درآمد و دریافت مالیات بیشتر از خانههایی که نشانههای ثروت بیشتری داشتند.
واکنش:
کاهش یا مسدودکردن برخی پنجرهها.
پیامد ثانویه:
کاهش نور و تهویه برخی ساختمانها و تشدید اعتراضهای اجتماعی و بهداشتی.
به همین دلیل، مطالعه تاریخ مالیات صرفاً سرگرمی نیست.
بسیاری از اشتباهاتی که امروز در طراحی مالیات، یارانه، قیمتگذاری، جریمه و مقررات اقتصادی رخ میدهد، از همان الگوی ساده پیروی میکند:
قانونگذار یک مشوق ایجاد میکند؛ مردم به آن مشوق پاسخ میدهند؛ نتیجه نهایی با چیزی که روی کاغذ تصور شده بود متفاوت میشود.
آیا اصطلاح «Daylight Robbery» از مالیات پنجره آمده است؟
یکی از داستانهایی که در اینترنت زیاد تکرار میشود این است که اصطلاح انگلیسی Daylight Robbery به معنای چیزی شبیه «دزدی آشکار» از مالیات پنجره سرچشمه گرفته است؛ زیرا مردم معتقد بودند دولت با مالیات پنجره، «نور روز» را از آنها میدزدد.
داستان جذابی است، اما شواهد تاریخی معتبر از آن پشتیبانی نمیکند.
اسناد تاریخی اسکاتلند نیز تصریح کردهاند که هرچند این ارتباط بارها مطرح شده، مدرک پژوهشی قابل اتکایی برای منشأ گرفتن این اصطلاح از مالیات پنجره وجود ندارد.
پس بهتر است این موضوع را یک روایت عامهپسند بدانیم، نه یک واقعیت تاریخی اثباتشده.
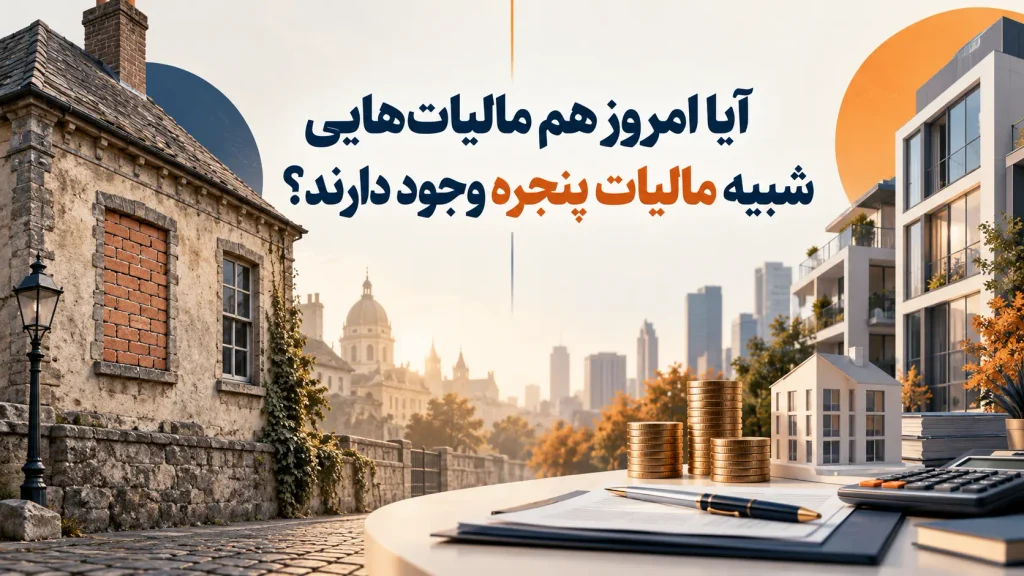
آیا امروز هم مالیاتهایی شبیه مالیات پنجره وجود دارند؟
شاید دیگر کمتر کشوری تعداد پنجره خانه را مستقیماً مبنای مالیات قرار دهد، اما منطق استفاده از نشانهها و شاخصهای جانشین برای تخمین توان اقتصادی مؤدی همچنان در نظامهای مالیاتی دیده میشود.
برای مثال، نظام مالیاتی ممکن است برای ارزیابی وضعیت اقتصادی افراد از اطلاعاتی مانند:
- ارزش ملک،
- نوع دارایی،
- خودرو،
- میزان مصرف،
- حجم معاملات،
- گردش مالی،
- نوع فعالیت،
- موقعیت جغرافیایی ملک یا کسبوکار استفاده کند.
اصل استفاده از شاخصها الزاماً اشتباه نیست.
مسئله این است که شاخص انتخابشده تا چه اندازه واقعیت اقتصادی را نشان میدهد و آیا مؤدی میتواند با تغییر ظاهری رفتار، پایه مالیاتی را بدون تغییر واقعی در توان اقتصادی خود کاهش دهد.
این همان سؤالی است که تجربه مالیات پنجره به شکلی بسیار ساده پیش روی سیاستگذار قرار میدهد.
جمعبندی؛ پنجرهای به دنیای سیاستگذاری مالیاتی
مالیات پنجره در نگاه اول شاید یکی از عجیبترین مالیاتهای تاریخ به نظر برسد.
اما اگر از ظاهر عجیب آن عبور کنیم، با یک مسئله کاملاً جدی در علم مالیات مواجه میشویم.
دولت انگلستان در سال ۱۶۹۶ به دنبال شاخصی ساده برای تعیین مالیات خانهها بود.
تعداد پنجره گزینه مناسبی به نظر میرسید:
قابل مشاهده بود، شمارش آن آسان بود و تصور میشد با اندازه و ارزش خانه ارتباط دارد.
اما مؤدیان منفعل نماندند.
بعضی پنجرهها بسته شد.
قواعد مالیاتی بر تصمیمهای معماری اثر گذاشت.
انتقادهای مربوط به عدالت افزایش یافت.
پزشکان و اصلاحطلبان اجتماعی نسبت به آثار کمبود نور و تهویه هشدار دادند.
و سرانجام، پس از حدود ۱۵۵ سال، در ۱۸۵۱ مالیات پنجره کنار گذاشته شد و مالیات بر خانه بر مبنای ارزش سالانه ملک جای آن را گرفت.
شاید مهمترین درس این داستان را بتوان در یک جمله خلاصه کرد:
یک مالیات خوب فقط مالیاتی نیست که دولت بتواند آن را بهراحتی وصول کند؛ باید دید مردم برای نپرداختن یا کمترپرداختن آن چه رفتاری خواهند کرد.
گاهی یک قانون مالیاتی آنقدر رفتار مردم را تغییر میدهد که چیزی که قرار بود پایه مالیات باشد، خودش تغییر میکند.
در انگلستان قرن هفدهم، آن چیز فقط یک عدد در اظهارنامه نبود.
پنجره خانه مردم بود.
پرسشهای پرتکرار این موضوع
مالیات پنجره چیست؟
مالیات پنجره نوعی مالیات بر خانه بود که مبلغ آن با تعداد پنجرههای ساختمان ارتباط داشت. تعداد پنجره بهعنوان یکی از شاخصهای اندازه و ارزش خانه در نظر گرفته میشد.
مالیات پنجره در چه کشوری اجرا شد؟
این مالیات در سال ۱۶۹۶ در انگلستان و ولز برقرار شد و بعدها در اسکاتلند نیز اجرا شد. نمونههایی از مالیاتهای مشابه در کشورهای دیگری نیز وجود داشته است.
مالیات پنجره از چه سالی شروع شد؟
در انگلستان، مالیات پنجره از سال ۱۶۹۶ اجرا شد
آیا مردم واقعاً پنجره خانههایشان را با آجر میبستند؟
بله. اسناد تاریخی نشان میدهند برخی مالکان برای کاهش مالیات، پنجرههای ساختمان را مسدود میکردند. با این حال، نمیتوان هر پنجره آجری در ساختمانهای تاریخی را به این مالیات نسبت داد.
چرا دولت از تعداد پنجره مالیات میگرفت؟
زیرا تصور میشد تعداد پنجره با اندازه و ارزش خانه ارتباط دارد و در نتیجه میتواند شاخصی تقریبی از توان مالی ساکنان باشد. همچنین شمارش پنجرهها نسبت به بررسی داخل خانه سادهتر بود.
آیا مالیات پنجره مالیات بر درآمد بود؟
خیر. مالیات پنجره در سال ۱۶۹۶ برقرار شد، در حالی که مالیات بر درآمد بریتانیا نخستین بار در سال ۱۷۹۹ معرفی شد.
مالیات پنجره چه زمانی لغو شد؟
این مالیات در سال ۱۸۵۱ لغو شد و مالیاتی مبتنی بر ارزش سالانه خانههای مسکونی جای آن را گرفت
چرا مالیات پنجره لغو شد؟
اعتراض به ناعادلانهبودن مالیات، امکان اجتناب از آن از طریق مسدودکردن پنجرهها و نگرانیهای جدی درباره آثار کاهش نور و تهویه بر شرایط زندگی از عوامل مهم افزایش فشار برای لغو آن بودند.
مهمترین درس مالیات پنجره چیست؟
مهمترین درس آن این است که مردم در برابر قواعد مالیاتی رفتار خود را تغییر میدهند. بنابراین هنگام طراحی هر مالیات باید علاوه بر میزان درآمد دولت، انگیزههایی را که آن مالیات برای مؤدی ایجاد میکند نیز بررسی کرد.
هنوز دیدگاهی ثبت نشده است
اولین تجربه یا سوال را شما بنویسید تا گفتوگو شروع شود.