
اجازه بدید مستقیم سراغ تحلیل و کالبد شکافی ماده ۱۷۲ ق.م.م نرویم و به جای آن با نگاه جامعتر آن را درک کنیم، میتوان گفت که یکی از کارآمدترین سیاستهای تشویقی دولتها، استفاده از معافیتهای مالیاتی است و ماده ۱۷۲ قانون مالیاتهای مستقیم در ایران، نمونه برجسته این رویکرد است. دولتها در سراسر جهان برای دستیابی به اهدافی چون کاهش فاصله طبقاتی، ایجاد اشتغال و تحقق عدالت، از دو رویکرد اصلی بهره میبرند: رویکرد مستقیم (مانند پرداخت یارانهها) و رویکرد غیرمستقیم مبتنی بر همین مزایای مالیاتی. به باور بسیاری از کارشناسان، رویکرد غیرمستقیم به دلیل مزایایی همچون آزادی عمل اشخاص در انتخاب محل هزینهکرد، کارایی بیشتری دارد.
در نظام حقوقی ایران، قانونگذار با همین نگاه، ماده ۱۷۲ قانون مالیاتهای مستقیم (مصوب ۱۳۶۶/۱۲/۰۳) را به عنوان یکی از مهمترین ابزارهای تشویق به مشارکت در امور عامالمنفعه تدوین کرده است. این ماده به مؤدیان مالیاتی (اعم از حقیقی و حقوقی) اجازه میدهد تا وجوه پرداختی یا کمکهای غیرنقدی خود را که با اهداف مشخصی صورت میگیرد، به عنوان هزینه قابل قبول مالیاتی از درآمد مشمول مالیات خود کسر کنند. در این مقاله از آقای مالیات، به بررسی دقیق این ماده قانونی و ضوابط اجرایی پیچیده آن میپردازیم.
متن ماده ۱۷۲ قانون مالیاتهای مستقیم
اساس و بنیان این تسهیلات مالیاتی در متن خود قانون تعریف شده است. ماده ۱۷۲ قانون مالیاتهای مستقیم بهطور کلی بیان میدارد:
ماده ۱۷۲ ق.م.م : صد درصد (۱۰۰٪) وجوهی که به صورت بلاعوض به حسابهای تعیینشده دولتی جهت بازسازی، کمک و امور مشابه پرداخت میشود، و همچنین وجوه پرداختی و کمکهای غیرنقدی بلاعوض اشخاص حقیقی یا حقوقی برای تعمیر، تجهیز، احداث یا تکمیل مدارس، دانشگاهها، مراکز آموزش عالی، مراکز بهداشتی و درمانی، اردوگاههای تربیتی، آسایشگاهها، مراکز بهزیستی، کمیته امداد امام خمینی (ره)، جمعیت هلال احمر، کتابخانهها و مراکز فرهنگی و هنری دولتی، طبق ضوابطی که توسط وزارتخانههای مربوطه تعیین میگردد، از درآمد مشمول مالیات عملکرد سال پرداخت و از منبع انتخابی مؤدی قابل کسر میباشد.
نکات کلیدی این ماده عبارتند از:
- کسر ۱۰۰ درصدی: تمام وجوه پرداختی یا ارزش کمکهای غیرنقدی مشمول، به طور کامل قابل کسر است.
- پرداخت بلاعوض: این کمکها باید بدون هیچگونه چشمداشت و به صورت رایگان باشند.
- دامنه شمول گسترده: فهرست مراکز و نهادهای دریافتکننده کمک، طیف وسیعی از فعالیتهای آموزشی، بهداشتی، فرهنگی و حمایتی را پوشش میدهد.
- حق انتخاب مؤدی: مؤدی مالیاتی میتواند انتخاب کند که این هزینه از درآمد مشمول مالیات کدامیک از منابع درآمدی او کسر شود.
ضوابط اجرایی ماده ۱۷۲ قانون مالیاتهای مستقیم: نقشه راه استفاده از معافیت
پیچیدگیها و جزئیات اصلی استفاده از این ماده، در “ضوابط اجرایی موضوع ماده ۱۷۲ ق.م.م” به شماره ۷۴۵ مورخ ۱۳۹۹/۰۱/۰۹ تشریح شده است. درک دقیق این ضوابط برای بهرهمندی صحیح از این تسهیلات ضروری است.
بند ۱ ضوابط اجرایی موضوع ماده ۱۷۲ ق.م.م: کمک به حسابهای تعیینشده دولتی:
وجوهی که برای بازسازی یا کمکهای مشابه به حسابهای مشخصشده توسط دولت واریز میشود، با ارائه قبض بانکی به اداره امور مالیاتی مربوطه، از درآمد مشمول مالیات عملکرد همان سال کسر میگردد. شرط اصلی در اینجا، واریز وجه به حسابهای رسمی و اعلامشده توسط دولت و در دست داشتن مدرک معتبر (قبض بانکی) است.
بند ۲ ضوابط اجرایی موضوع ماده ۱۷۲ ق.م.م: کمک به مراکز آموزشی، فرهنگی و درمانی دولتی:
این بند به کمکهای نقدی برای تعمیر، تجهیز، احداث یا تکمیل مراکز آموزشی، بهداشتی و فرهنگی که بودجه آنها توسط دولت تأمین میشود، اختصاص دارد. شرط حیاتی برای قبولی این هزینهها، واریز وجوه به حسابهای بانکی خاصی است که به شرح زیر افتتاح میشوند:
- در تهران: توسط وزارتخانه یا سازمان ذیربط افتتاح شده باشد.
- در استانها: توسط ادارات کل یا سازمانهای مربوطه افتتاح شده باشد.
- در دانشگاهها و مراکز آموزش عالی: توسط رؤسای خود این مراکز افتتاح شده باشد.
علاوه بر این، کمک به “بنیادهای حامیان در دانشگاهها، مؤسسات آموزش عالی، پژوهشگاهها و پارکهای علم و فناوری” که به منظور امور پژوهشی، فناوری، فرهنگی یا عمرانی پرداخت شده و مورد تأیید وزارت علوم، تحقیقات و فناوری باشد نیز مشمول این ماده خواهد بود.
تبصره بند ۲ ضوابط اجرایی موضوع ماده ۱۷۲ ق.م.م نیز به کمکهای نقدی و غیرنقدی برای ساخت بیمارستان یا مراکز بهداشتی در محدوده اراضی دانشگاههای علوم پزشکی دولتی میپردازد. این کمکها در صورتی قابل کسر هستند که مالکیت مرکز ساختهشده متعلق به دانشگاه باشد و کمکهای نقدی به تأیید بالاترین مقام مسئول و مدیر مالی دانشگاه برسد. کمکهای غیرنقدی نیز پس از ارزیابی توسط کارشناس رسمی دادگستری، نیازمند تأیید همین مقامات است.
بند ۳: فهرست مؤسسات خیریه و حمایتی مورد تأیید
این بند، دایره شمول ماده ۱۷۲ قانون مالیاتهای مستقیم را به شکل چشمگیری گسترش داده و فهرستی طولانی از انجمنها، بنیادها و مؤسسات خیریه غیردولتی را نام برده است که کمک به آنها نیز مشمول تسهیلات مالیاتی میشود. این فهرست شامل نهادهایی مانند مؤسسه خیریه حمایت از کودکان مبتلا به سرطان (محک)، انجمن حمایت از بیماران کلیوی، بنیاد امور بیماریهای خاص، آسایشگاه خیریه کهریزک، ستاد دیه کشور و دهها مؤسسه دیگر در سراسر کشور است.
نکته مهم: این فهرست ثابت نیست و بهمرور زمان و با تصویب وزرای مربوطه، مؤسسات جدیدی به آن اضافه میشوند. به عنوان مثال، اخیراً “بنیاد نیکوکاران راه آسمان” به انتهای این فهرست افزوده شده است. مؤدیان باید پیش از اقدام به کمک، از وجود نام مؤسسه مورد نظر در آخرین نسخه ضوابط اجرایی اطمینان حاصل کنند.
سقف و شرایط مهم برای کسر کمکها
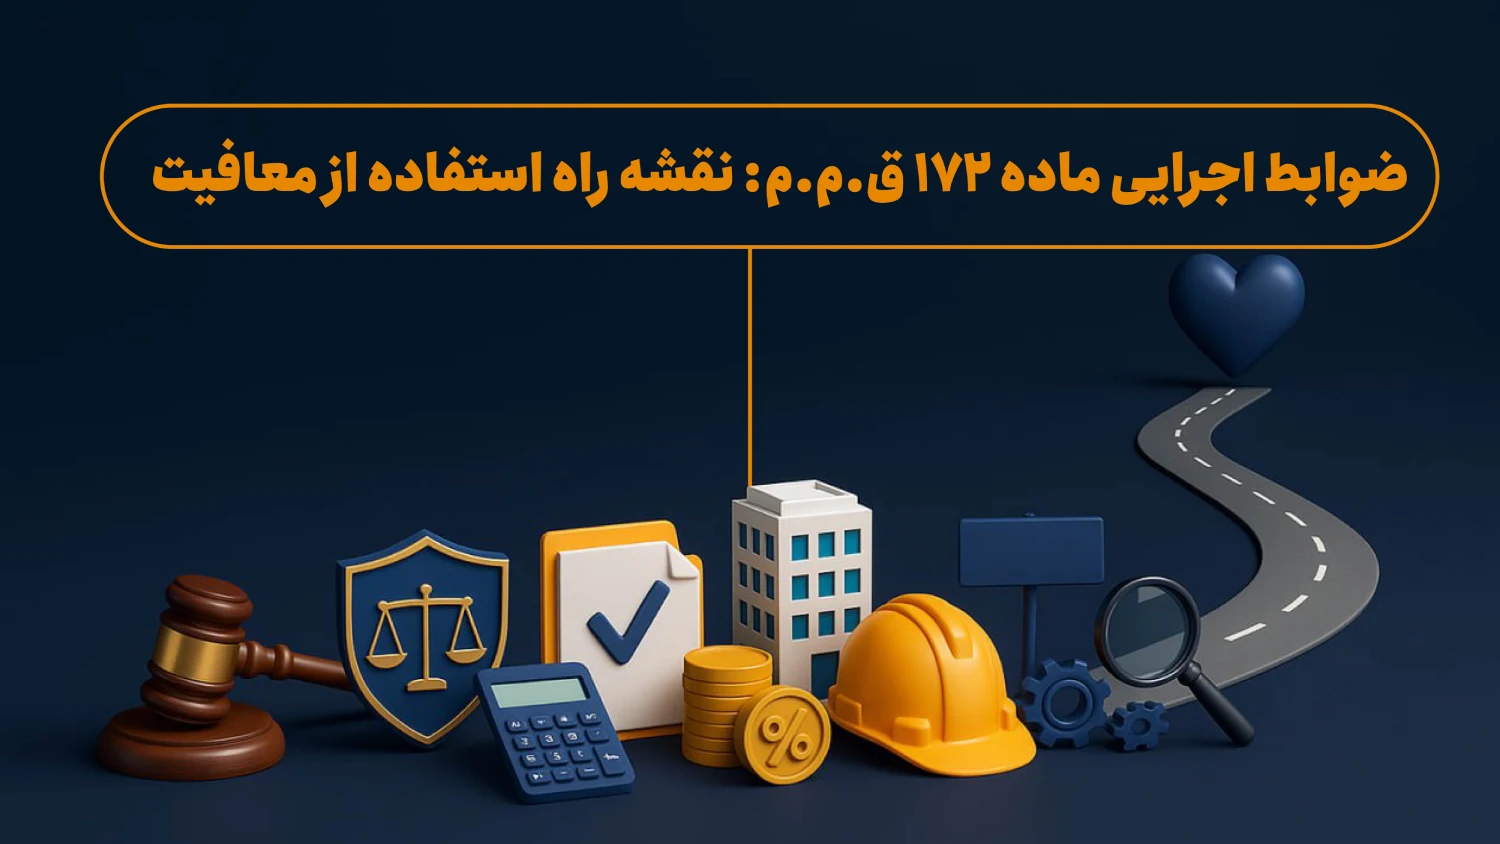
یکی از بزرگترین چالشها برای خیرین، محدودیتی بود که در بند ۱۳ بخشنامه شماره ۴۵۸۵/۱۰۹۴/۲۱۱ مورخ ۱۳۸۳/۳/۲۷ ایجاد شده بود.
قاعده محدودکننده چه بود؟ این بند مقرر میکرد که کمکهای نقدی مؤدیان به برخی اشخاص (موضوع بند ۳ ضوابط اجرایی موضوع ماده ۱۷۲ ق.م.م)، حداکثر تا سقف ۲۰ درصد درآمد مشمول مالیات مؤدی، قابل کسر است. این یعنی اگر یک فرد نیکوکار قصد داشت مبلغی بیش از ۲۰ درصد سود خود را صرف امور خیریه کند، قانون مالیات تنها بخشی از آن را به عنوان هزینه قابل قبول به رسمیت میشناخت.
رأی دیوان عدالت اداری: هیئت عمومی دیوان عدالت اداری طی رأی شماره ۱۴۰۴۳۱۳۹۰۰۰۰۵۸۱۳۳۵ در تاریخ ۱۴۰۴/۳/۶، این بند را خلاف قانون و خارج از حدود اختیارات مرجع صادرکننده دانست و آن را از تاریخ تصویب (سال ۱۳۸۳) ابطال کرد. استدلال دیوان این بود که وقتی متن اصلی قانون (ماده ۱۷۲) به صراحت اجازه کسر صد درصدی وجوه را داده است، وضع هرگونه سقف و محدودیت در بخشنامهها و ضوابط اجرایی، تضییق حکم قانونگذار و اقدامی غیرقانونی است.
نتیجه: با ابطال این بند، دیگر هیچ سقف ۲۰ درصدی برای کسر کمکهای موضوع ماده ۱۷۲ ق.م.م از درآمد مشمول مالیات وجود ندارد و ۱۰۰ درصد این کمکها قابل کسر است.
نحوۀ ارزیابی کمکهای غیرنقدی: اگر کمک به صورت غیرنقدی (مانند ملک، تجهیزات یا منافع اموال) باشد، ارزشگذاری آن طبق بند ۵ ضوابط انجام میشود:
- اموال غیرمنقول (ملک): ارزش آن بر اساس نظر کارشناس رسمی دادگستری در تاریخ انتقال تعیین میشود.
- اموال منقول (تجهیزات و کالا): مبنای محاسبه، قیمت روز اعطای کمک است.
در صورت بروز اختلاف در مورد ارزش اموال منقول، مرجع رسیدگی هیأت حل اختلاف مالیاتی خواهد بود.
ابطال دو محدودیت مهم توسط دیوان عدالت اداری: در گذشته، دو تبصرۀ محدودکنندۀ دیگر نیز ضوابط اجرایی ماده ۱۷۲ ق.م.م وجود داشت که با رأی فوق ابطال شدند:
- بند ۳-۳ ضوابط اجرایی: این بند مقرر میکرد که اگر مؤسسه دریافتکننده، وجوه را در محل مشخصشده مصرف نکند یا اسناد لازم را ارائه ندهد، مؤدی (کمککننده) از تسهیلات مالیاتی محروم میشود. این بند که عملاً مسئولیت تخلف مؤسسه را بر دوش مؤدی خیر میگذاشت، از زمان تصویب ابطال شد.
- بخش پایانی بند ۵ ضوابط اجرایی: در این بند آمده بود که رأی هیأت حل اختلاف مالیاتی در خصوص ارزشگذاری اموال، قطعی و لازمالاجراست و در سایر مراجع قابل طرح نیست. این بخش نیز که حق اعتراض مؤدی را محدود میکرد، توسط دیوان ابطال شد.
تکالیف مؤدیان و مؤسسات دریافتکننده
- تکلیف مؤدی: مؤدی برای استفاده از این معافیت باید اصل قبوض بانکی (برای کمکهای نقدی) یا اسناد تحویل کمکهای غیرنقدی را به اداره امور مالیاتی ارائه و در پرونده خود ضبط نماید.
- تکالیف مؤسسات: مؤسسات دریافتکننده کمک نیز وظایف مشخصی دارند؛ از جمله اینکه باید فهرست وجوه دریافتی را به صورت ماهانه به اداره امور مالیاتی اعلام کرده و وجوه را دقیقاً در راستای اهداف تعیینشده مصرف نمایند. عدم رعایت این موارد میتواند منجر به حذف نام آن مؤسسه از فهرست بند ۳ برای مدت سه سال شود.
ارتباط ماده ۱۷۲ با تبصره ماده ۱۰۰ ق.م.م (مالیات مقطوع مشاغل)
نکتهای کاربردی برای صاحبان مشاغل وجود دارد. بر اساس دستورالعمل مالیات مقطوع عملکرد سال ۱۴۰۱ (موضوع تبصره ماده ۱۰۰ ق.م.م)، مؤدیانی که بخواهند از تسهیلات قانونی مانند ماده ۱۷۲ ق.م.م استفاده کنند، نمیتوانند از فرم مالیات مقطوع بهرهمند شوند. این دسته از مؤدیان ملزم به تسلیم اظهارنامه مالیاتی هستند تا هزینههای مربوط به کمکهای خیرخواهانه آنها مورد رسیدگی و کسر قرار گیرد.
نتیجهگیری و آنچه از ماده ۱۷۲ ق.م.م آموختیم:
ماده ۱۷۲ قانون مالیاتهای مستقیم ابزاری قدرتمند برای همافزایی میان اهداف خیرخواهانه شهروندان و شرکتها با سیاستهای کلان دولت در حوزههای آموزش، بهداشت و فرهنگ است. این ماده به مؤدیان این فرصت را میدهد که ضمن ایفای مسئولیت اجتماعی خود، از مزایای مالیاتی قابل توجهی نیز بهرهمند شوند.
با این حال، استفاده صحیح از این ظرفیت قانونی نیازمند آگاهی دقیق از جزئیات و ضوابط اجرایی آن است. توجه به نکاتی مانند واریز وجه به حسابهای بانکی مشخص، اطمینان از وجود نام مؤسسه خیریه در آخرین فهرست رسمی و ارائه اسناد و مدارک معتبر به سازمان امور مالیاتی، شروط اصلی پذیرش این هزینهها هستند. با رعایت این چارچوب، میتوان از این قانون به بهترین شکل برای ساختن ایرانی آبادتر بهره جست.
پرسشهای پرتکرار این موضوع
ماده ۱۷۲ قانون مالیاتهای مستقیم به طور خلاصه چیست؟
این ماده یک ابزار تشویقی است که به افراد و شرکتها اجازه میدهد تا ۱۰۰٪ کمکهای بلاعوض خود به نهادهای مشخص را از درآمد مشمول مالیات خود کسر کنند.
به چه مراکزی میتوانم کمک کنم تا از این معافیت بهرهمند شوم؟
میتوانید به حسابهای اعلامشده دولتی، مراکز آموزشی و درمانی دولتی، و فهرست مشخصی از مؤسسات خیریه غیردولتی مورد تأیید (مانند محک و کهریزک) کمک کنید.
آیا سقفی برای میزان کمکی که میتوانم از مالیاتم کسر کنم وجود دارد؟
خیر. سقف ۲۰ درصدی که در گذشته وجود داشت، توسط دیوان عدالت اداری ابطال شده است و اکنون میتوانید صددرصد مبلغ کمک را بدون محدودیت کسر کنید.
اگر کمک من غیرنقدی باشد (مثلاً یک قطعه زمین یا تجهیزات)، ارزش آن چگونه محاسبه میشود؟
املاک غیرمنقول توسط کارشناس رسمی دادگستری و اموال منقول (مانند تجهیزات) بر اساس قیمت روز در زمان اهدا، ارزشگذاری میشوند.
چه مدارکی برای اثبات کمک و استفاده از معافیت لازم است؟
برای کمکهای نقدی به اصل فیش واریز بانکی و برای کمکهای غیرنقدی به اسناد معتبر تحویل کالا یا ملک نیاز دارید تا به اداره مالیات ارائه دهید.
آیا لیستی که نام مؤسسات خیریه مجاز در آن آمده، ثابت است؟
خیر، این فهرست ثابت نیست و ممکن است مؤسسات جدیدی به آن اضافه شوند. همیشه قبل از کمک، آخرین نسخه ضوابط اجرایی را برای اطمینان بررسی کنید.
اگر مؤسسه خیریه، کمک من را در جای دیگری مصرف کند، آیا معافیت من لغو میشود؟
معافیت مالیاتی شما پابرجا خواهد بود. مسئولیت سوءاستفاده از کمک بر عهده مؤسسه دریافتکننده است و قانونی که مؤدی را جریمه میکرد، ابطال شده است.
من صاحب یک کسبوکار هستم و مالیات خود را به صورت مقطوع (طبق تبصره ماده ۱۰۰) پرداخت میکنم. آیا میتوانم از این معافیت استفاده کنم؟
خیر. برای استفاده از این معافیت، باید از پرداخت مالیات مقطوع انصراف داده و اظهارنامه مالیاتی کامل تسلیم کنید تا هزینههای شما رسیدگی شود.
برای کمک به یک بیمارستان دولتی، آیا میتوانم وجه را به هر حسابی واریز کنم؟
خیر، وجوه باید حتماً به حسابهای بانکی مشخصی واریز شوند که توسط وزارتخانه یا دانشگاه مربوطه منحصراً برای همین منظور افتتاح شده است.
آیا حق اعتراض به نظر هیأت حل اختلاف مالیاتی در مورد ارزشگذاری اموال غیرنقدی وجود دارد؟
بله. محدودیتی که رأی هیأت حل اختلاف مالیاتی را قطعی میدانست، توسط دیوان عدالت اداری لغو شده و اکنون حق اعتراض در سایر مراجع قانونی وجود دارد.
باسلام
اگر شخص یا موسسهای مبلغی به کمیته امداد کمک نماید ایا این مبلغ از اصل مالیات کم می شود یا درامد مشمول مالیات؟
سلام و احترام
باتوجه به ماده ۱۷۲ ق.م.م از درآمد مشمول مالیات قابل کسر میباشد.
با سلام آیا پرورشگاه های دارای مجوز و شماره ثبت ملی از بهزیستی و اوقاف و اموز خیریه نیر مشمول معافیت مالیاتی میشوند؟ ..
درود و احترام.
قسمت اخیر بند (ح) از ماده 139: ساخت، تعمیر و نگهداری مراکز نگهداری کودکان و نوجوانان بیسرپرست و بدسرپرست در گروه های سنی و جنسی مختلف، مراکز نگهداری و مراقبت سالمندان، کارگاههای حرفهآموزی و اشتغال مصدومان ضایعه نخاعی، معلولان جسمی و حرکتی، زنان سرپرست خانوار و دختران خودسرپرست، مراکز آموزش، توانبخشی و حرفهآموزی معلولان ذهنی و کودکان نابینا، کم بینا، کم شنوا و ناشنوا و سایر مراکز و اماکنی که بتوانند در خدمت مددجویان سازمانهای حمایتی بهزیستی کشور قرار گیرند از پرداخت مالیات معاف(نرخ صفر) است.
با سلام و احترام. در بند آخر مقاله در قسمت نتیجه گیری و با توجه به رای دیوان عدالت اداری، عبارت رعایت سقف 20 درصدی باید حذف گردد.
نتیجهگیری و آنچه از ماده ۱۷۲ ق.م.م آموختیم:
با این حال، استفاده صحیح از این ظرفیت قانونی نیازمند آگاهی دقیق از جزئیات و ضوابط اجرایی آن است. توجه به نکاتی مانند واریز وجه به حسابهای بانکی مشخص، اطمینان از وجود نام مؤسسه خیریه در آخرین فهرست رسمی، رعایت سقف ۲۰ درصدی برای کمکهای نقدی به این مؤسسات و ارائه اسناد و مدارک معتبر به سازمان امور مالیاتی، شروط اصلی پذیرش این هزینهها هستند. با رعایت این چارچوب، میتوان از این قانون به بهترین شکل برای ساختن ایرانی آبادتر بهره جست.
سلام و درود.
سپاس از توجه شما